Cuando sufres un accidente de tráfico y tu compañía de seguros empieza a hablar de tasaciones, es fácil perderse entre tanta terminología técnica. Conceptos como el valor venal de un coche, el valor de mercado, el valor de afección o el valor de nuevo determinan la cantidad de dinero que vas a recibir si han declarado tu coche sineistro total.
Conocer al detalle qué significa cada tipo de valor de un vehículo es la única herramienta real que tienes para comprobar si la propuesta de tu aseguradora es justa o si intenta indemnizarte a la baja.
Tabla de contenidos
¿Qué es el valor venal de un coche?
El valor venal de un coche es el valor comercial que tiene el vehículo justo antes de ocurrir el accidente de tráfico. En términos prácticos, es el dinero que obtendrías si decidieras vender el coche en el mercado de segunda mano en ese preciso instante.
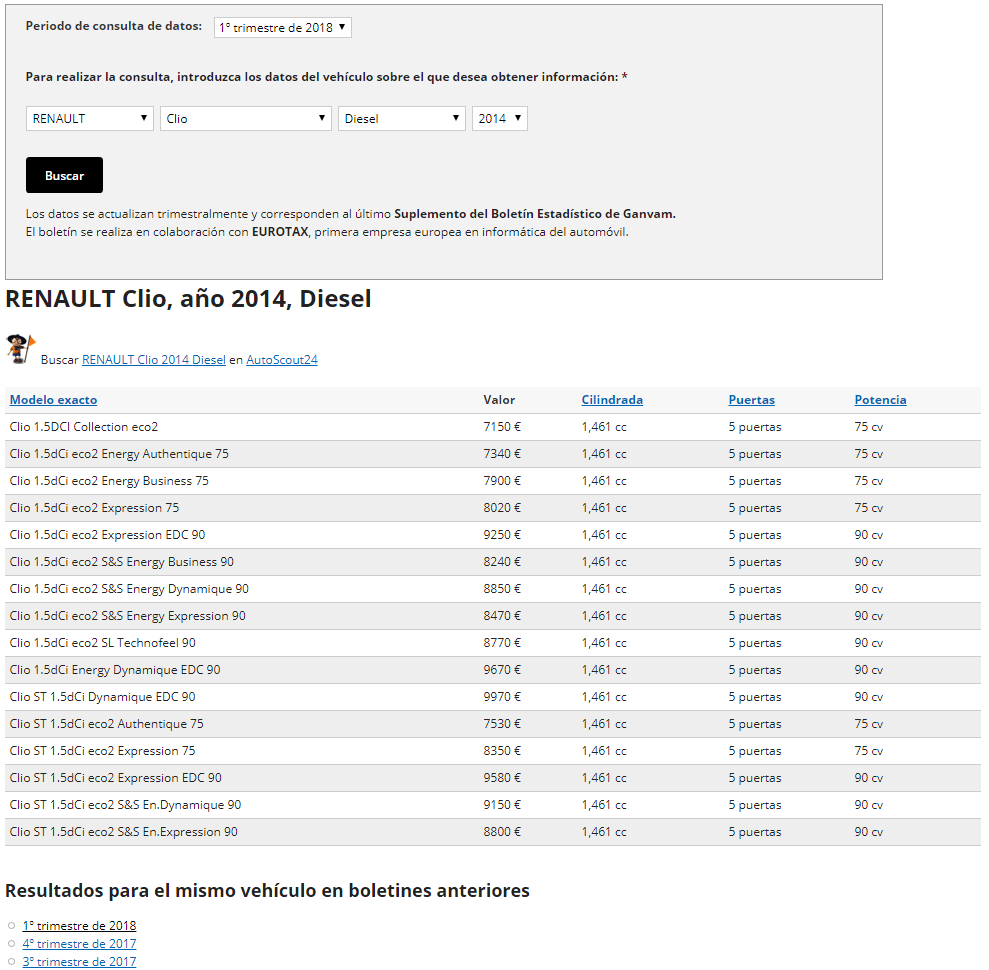
- ¿Cómo se calcula? Las compañías de seguros recurren a boletines estadísticos oficiales y restringidos del sector automotriz, principalmente elaborados por empresas de tasación como Ganvam o Eurotax. Estas tablas se actualizan de forma trimestral y segmentan los precios según la marca, el modelo exacto, la motorización, el combustible y el año de matriculación del coche. A modo de ejemplo, a continuación, pueden ver el valor venal de un coche en concreto:
El valor de mercado o de reposición
El valor de mercado (también conocido técnicamente como valor de reposición) representa el precio de compra real que tiene el coche en un establecimiento de compraventa o concesionario profesional en la fecha del siniestro.
Diferencia entre valor venal y valor de mercado
Aunque parezcan términos idénticos, existe una diferencia económica crucial entre ambos:
- El valor venal equivale al precio de venta del coche por parte de un particular.
- El valor de mercado es el precio de compra en un centro profesional, por lo que ya incluye los márgenes comerciales del vendedor, los gastos de gestoría, los impuestos de transferencia y la garantía legal obligatoria. Por este motivo, el valor de mercado es siempre superior al valor venal.
¿Qué es el valor de afección?
El valor de afección es un incremento porcentual que se aplica sobre el valor venal del vehículo siniestrado. Este concepto jurídico sirve para compensar al propietario por el valor sentimental del vehículo, el perjuicio derivado de la pérdida del medio de transporte habitual y las molestias asociadas a tener que buscar y adquirir un coche de sustitución similar.
- Porcentaje aplicable: Por criterio jurisprudencial general, el valor de afección se establece en un 30% adicional sobre el valor venal en turismos y motocicletas, aunque esta cifra puede sufrir ligeras variaciones dependiendo de los criterios judiciales específicos de cada zona.
- Un ejemplo práctico: Si las tablas oficiales determinan que el valor venal de tu coche es de 2.000€, el cálculo correcto sumando este concepto será:
2.000€ (valor venal) + 600€ (30% de valor de afección) = 2.600€
El valor de nuevo
El valor de nuevo es el precio de venta al público que tiene el coche saliendo directamente de fábrica como vehículo a estrenar. Esta cantidad económica incluye el equipamiento de serie, todos los extras opcionales que tuviera el vehículo antes del accidente, el IVA y el impuesto de matriculación.
Este valor suele aplicarse principalmente en las reclamaciones contractuales de pólizas a Todo Riesgo cuando el asegurado es el responsable del siniestro. La inmensa mayoría de las aseguradoras garantizan el valor de nuevo del vehículo únicamente si el accidente ocurre durante el primer o segundo año de vida desde su fecha de matriculación inicial.
¿Qué es el valor de los restos?
El valor de los restos es el valor residual o de cotización que mantiene el coche dañado tras el accidente, considerando el estado material en el que se encuentra (su valor como chatarra o para el aprovechamiento de recambios en un desguace).
Si la compañía de seguros decide no quedarse con el coche, está obligada a aportarte una oferta vinculante de compra emitida por un centro autorizado de tratamiento de vehículos. Si finalmente decides quedarte con el coche para repararlo de forma independiente o vender las piezas por tu cuenta, la aseguradora restará este valor del total de tu indemnización:
2.000€ (venal) + 600€ (afección) - 250€ (valor de restos) = 2.350€
Conflictos habituales en la valoración de seguros
Las aseguradoras incurren de forma habitual en prácticas que reducen drásticamente la cuantía de las indemnizaciones basándose en interpretaciones interesadas de estos conceptos informativos:
- Omitir de forma sistemática el valor de afección: Las compañías de seguros tienden a presentar ofertas basadas puramente en el valor venal raso, ocultando el derecho al 30% adicional por afección.
- Conflicto por convenios sectoriales: Debido a los convenios de indemnización directa entre aseguradoras (Convenios CIDE, ASCIDE o CICOS), en la mayoría de ocasiones quien abona el dinero de tu indemnización es tu propia compañía, lo que genera un claro conflicto de intereses para ofrecerte la valoración más baja posible.
- Recortes por operaciones anti-económicas: Cuando el coste estimado de reparación supera con creces el valor de mercado, las compañías usan el argumento de la reparación anti-económica para imponer el pago exclusivo del valor venal básico.
Si han declarado tu coche siniestro total y te encuentras en mitad de una disputa económica de este tipo, el proceso para reclamar estas cantidades requiere asistencia legal específica.
Para conocer detalladamente los pasos jurídicos que debes dar y las opciones que tienes para defender tus derechos, te recomendamos consultar nuestro servicio especializado en la reclamación de indemnización por siniestro total de coche.